Ai întâlnit prescurtarea IFN atunci când căutai un credit și nu ți-a fost foarte clar ce reprezintă? IFN înseamnă instituție financiară nebancară. Este o entitate care poate desfășura activități de creditare, fără să fie bancă.
Diferența din denumire nu înseamnă că un IFN funcționează în afara sistemului financiar sau fără reguli. Activitatea instituțiilor financiare nebancare este reglementată în România, iar BNR are atribuții în raport cu acestea, în condițiile prevăzute de lege.
Pentru tine, însă, întrebarea ce înseamnă IFN are cu siguranță și o latură practică: ce fel de credite poți găsi la o astfel de instituție, cum diferă experiența față de cea oferită de o bancă și ce merită verificat înainte să împrumuți bani.
Ce face, mai exact, un IFN?
Un IFN poate desfășura activități de creditare în condițiile prevăzute de cadrul legal aplicabil. Nu toate IFN-urile oferă aceleași tipuri de finanțare. Unele sunt orientate către creditele de consum pentru persoane fizice, altele sunt specializate în leasing financiar, microcreditare sau finanțarea anumitor categorii de clienți. Există și IFN-uri care fac parte din grupuri financiare mai mari. De aceea, simplul fapt că două companii sunt IFN-uri nu înseamnă că oferă aceleași produse, aceleași sume sau aceleași condiții de creditare.
Dacă discutăm despre creditele destinate persoanelor fizice, lucrurile sunt mai ușor de înțeles printr-o situație concretă. Să presupunem că ai de reparat instalația termică din locuință și nu vrei să achiți întreaga cheltuială din economii. Poți analiza un credit de nevoi personale oferit de o bancă sau de un IFN. Indiferent de instituția aleasă, împrumuți o sumă de bani pe care trebuie să o rambursezi conform contractului, împreună cu dobânzile și celelalte costuri aplicabile.
Așadar, „nebancar” descrie tipul instituției. Nu înseamnă că banii primiți de la un IFN nu reprezintă un credit în adevăratul sens al cuvântului.
O diferență importantă față de o bancă este că un IFN nu poate atrage depozite de la public. Cu alte cuvinte, nu mergi la un IFN pentru a-ți deschide un cont de economii sau un cont în care să-ți încasezi salariul. În schimb, un IFN poate desfășura activități de creditare în condițiile prevăzute de cadrul legal aplicabil.
IFN sau bancă: ce este diferit pentru tine?
Atât băncile, cât și IFN-urile pot acorda credite, iar procesele digitale și aplicațiile online nu mai sunt o caracteristică exclusivă a unei singure categorii. Diferențele pe care le observi ca solicitant țin de produsele disponibile, criteriile de acordare, sumele și perioadele oferite, costuri și modul în care fiecare instituție își organizează procesul de analiză.
De aceea, nu este corect să pornești de la ideea că o bancă presupune automat un proces lung, iar un IFN unul rapid. Poți găsi procese simplificate și digitale în ambele situații. Un IFN poate avea criterii și produse diferite de cele ale unei bănci, însă asta nu înseamnă că orice solicitare este acceptată. Cererea este analizată, iar instituția decide dacă poate acorda creditul și în ce condiții.
Cum funcționează un credit oferit de un IFN?
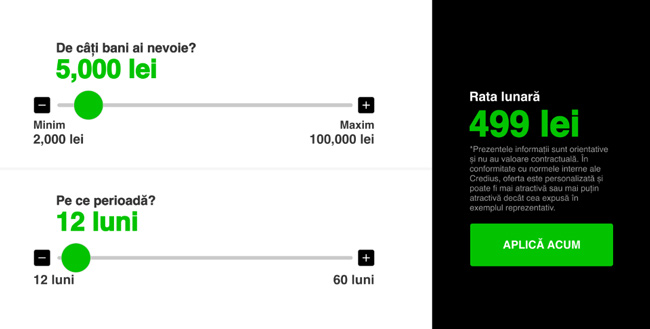
Procesul concret diferă de la o instituție la alta și de la un produs la altul. În cazul unui credit care poate fi solicitat online, experiența poate fi însă destul de simplă pentru utilizator. Alegi suma și perioada, completezi informațiile solicitate și trimiți cererea. Instituția face verificările necesare și analizează dacă împrumutul poate fi acordat. Dacă primești aprobarea, urmează contractarea și, ulterior, acordarea banilor conform condițiilor produsului.
Tehnologia poate face aceste etape mai fluide și poate reduce numărul acțiunilor pe care trebuie să le faci tu. Un credit online rapid pe card, de exemplu, pune accent tocmai pe o experiență digitală, de la solicitare până la primirea banilor, dacă cererea este aprobată.
Important este să nu confunzi rapiditatea procesului cu aprobarea garantată. Un formular completat în câteva minute nu înseamnă că verificările necesare dispar.
În ce situații poate fi luat în calcul un credit pus la dispoziție de un IFN?
Nu există un singur motiv pentru care cineva alege o instituție financiară nebancară. Poate fi vorba despre o cheltuială neprevăzută sau despre una planificată pentru care nu vrei să folosești integral economiile.
De exemplu, un credit poate fi luat în calcul pentru repararea mașinii de care ai nevoie zilnic, o intervenție stomatologică, înlocuirea unui electrocasnic important, renovarea locuinței sau anumite costuri legate de studii.
Când cauți un împrumut IFN urgent, timpul poate cântări mai mult în decizie. Chiar și atunci, merită să te uiți dincolo de viteza procesului și să verifici cât vei avea de rambursat și dacă rata se potrivește bugetului tău. Urgența explică de ce ai nevoie de bani repede. Nu schimbă costul creditului și nici obligația de a-l rambursa.
Ce costuri are un împrumut de la un IFN?
Nu există un cost valabil pentru toate creditele IFN. Acesta depinde de produs, sumă, perioadă și condițiile concrete ale ofertei.
Pentru a compara două variante, dobânda este importantă, dar nu este singura informație relevantă. Uită-te și la DAE (dobânda anuală efectivă), valoarea ratelor și suma totală pe care o vei avea de rambursat.
Un exemplu simplu: două credite pentru aceeași sumă pot avea rate diferite sau perioade diferite de rambursare. Dacă te uiți numai la valoarea ratei lunare, fără să verifici suma totală de plată, comparația poate fi incompletă.
Înainte de semnare, citește și ce se întâmplă dacă întârzii o rată, ce costuri sunt prevăzute de contract și în ce condiții poți rambursa anticipat.
Cum verifici dacă un IFN funcționează în cadrul legal?
Nu trebuie să te bazezi doar pe numele companiei sau pe modul în care arată site-ul.
BNR gestionează registre pentru instituțiile financiare nebancare. Cadrul aplicabil include Registrul general, Registrul special și Registrul de evidență, în funcție de categoria și activitatea entității.
Dacă vrei să verifici o instituție, poți consulta registrele publicate de BNR. Este un pas simplu și util mai ales atunci când întâlnești pentru prima dată un furnizor de servicii financiare.
Activitatea IFN-urilor este reglementată în România. Unul dintre principalele acte normative este Legea nr. 93/2009 privind instituțiile financiare nebancare, care stabilește cadrul în care acestea pot desfășura activități de creditare și reglementează inclusiv înscrierea lor în registrele administrate de BNR.
Pentru protecția consumatorilor este relevantă și Legea nr. 243/2024 privind protecția consumatorilor cu privire la costul total al creditării și la cesiunea de creanțe, intrată în vigoare în noiembrie 2024. Aceasta stabilește, printre altele, limite privind costul creditării și DAE pentru anumite categorii de credite.
Ce verifici înainte să alegi un credit?
După ce ai înțeles ce înseamnă un IFN, decizia nu ar trebui să se reducă la alegerea dintre „bancă” și „IFN”. Compară produsele care răspund nevoii tale concrete.
Pornește de la suma de care ai nevoie și evită să împrumuți mai mult doar pentru că este disponibil. Apoi verifică rata lunară, DAE, suma totală de rambursat și perioada creditului. Gândește-te și la cât de ușor ai putea susține rata într-o lună în care apare o altă cheltuială neprevăzută.
În final, citește contractul înainte de semnare. Un proces digital și intuitiv poate simplifica solicitarea unui credit, dar decizia financiară rămâne aceeași: îți asumi rambursarea banilor în condițiile stabilite.
Concluzie
Dacă te întrebi ce înseamnă IFN, răspunsul de bază este simplu: o instituție financiară nebancară este o entitate care poate desfășura activități de creditare fără să fie bancă, în cadrul legal aplicabil. Pentru tine, denumirea instituției este doar punctul de plecare. Când alegi un credit, contează produsul concret: cât împrumuți, cât vei rambursa, în cât timp și dacă rata poate fi integrată realist în bugetul tău.
Întrebări frecvente
IFN înseamnă bancă?
Nu. IFN este prescurtarea de la instituție financiară nebancară. Un IFN poate acorda credite și desfășura alte activități financiare permise de lege, însă nu este o bancă.
Poți lua un credit de la IFN dacă ai deja un alt împrumut?
Faptul că ai deja un credit nu înseamnă automat că nu mai poți obține altul. Instituția financiară îți analizează situația, inclusiv veniturile și obligațiile de plată existente, înainte de a lua o decizie privind acordarea unui nou credit.
Un credit poate fi solicitat online de la un IFN?
Da, există credite pentru care cererea și alte etape ale procesului se desfășoară online. Modul concret de solicitare, verificare și contractare diferă în funcție de instituție și de produs.
De ce poate fi respinsă o cerere de credit la un IFN?
O cerere nu este aprobată automat. Decizia poate depinde de veniturile solicitantului, obligațiile financiare existente, istoricul de plată și criteriile de acordare stabilite de instituția respectivă.
Cum verifici dacă un IFN este înregistrat la BNR?
Poți consulta registrele instituțiilor financiare nebancare disponibile pe site-ul Băncii Naționale a României. Căutarea după denumirea instituției te ajută să verifici informațiile oficiale despre aceasta.
IFN-urile verifică istoricul de creditare?
În procesul de analiză, un IFN poate consulta informații relevante despre istoricul de creditare și obligațiile existente, în condițiile aplicabile. Un proces simplificat sau desfășurat online nu înseamnă că evaluarea solicitantului este eliminată.