Dacă vrei să împrumuți echivalentul a 10.000 de euro, probabil una dintre primele întrebări este cât trebuie să câștigi pentru ca rata să se încadreze în venitul tău. Răspunsul nu este însă o sumă fixă: două persoane care solicită același credit pot avea nevoie de venituri diferite.
Contează valoarea ratei, perioada de rambursare, costurile creditului, dar și celelalte obligații lunare pe care le ai deja. De aceea, calculul corect nu începe cu întrebarea „ce salariu se cere pentru un credit de 10.000 de euro?”, ci cu rata pe care ar genera-o creditul în condițiile produsului ales.
Pentru un credit de 10000 euro nu există un salariu universal
Să presupunem că două persoane au același venit net lunar și vor să împrumute aceeași sumă. Prima nu are niciun alt credit. A doua plătește deja lunar o rată și are și alte obligații financiare luate în calcul de creditor. Chiar dacă salariul lor este identic, situația financiară analizată nu mai este aceeași.
Acesta este motivul pentru care nu putem spune, de exemplu, că „ai nevoie de un salariu de X lei pentru 10.000 de euro” fără să cunoaștem rata noului credit și obligațiile existente.
În cazul creditelor în lei, cadrul prudențial introdus de BNR stabilește, ca regulă generală, un plafon agregat al gradului de îndatorare de 40% din venitul net lunar, existând și excepții prevăzute de reglementare.
Important: 40% nu înseamnă că trebuie să îți propui să ajungi la această valoare și nici că încadrarea sub acest prag garantează aprobarea.
Cum estimezi venitul necesar pentru un credit de 10.000 euro?
Poți face calculul invers, pornind de la rata lunară estimată. Presupunem, strict ca exemplu matematic, că pentru suma și perioada alese rezultă o rată de 2.000 de lei pe lună și că nu ai alte obligații luate în calcul.
Dacă folosim pentru exemplificare pragul de 40%:
2.000 lei ÷ 0,40 = 5.000 lei venit net lunar
Dacă rata ar fi de 2.500 de lei:
2.500 lei ÷ 0,40 = 6.250 lei venit net lunar
Iar pentru o rată de 3.000 de lei:
3.000 lei ÷ 0,40 = 7.500 lei venit net lunar
Aceste valori nu reprezintă salariile minime necesare pentru aprobarea unui credit de 10.000 de euro. Sunt doar exemple care arată relația dintre rată, venit și gradul de îndatorare.
Rata reală trebuie calculată folosind condițiile concrete ale produsului pe care îl analizezi.
Ai deja o rată? Calculul se schimbă
Aici este partea care lipsește frecvent din întrebarea „ce salariu trebuie să am?”.
Să păstrăm exemplul unui venit de 7.500 de lei. La un grad de îndatorare de 40%, obligațiile lunare luate în calcul în exemplul nostru ar ajunge la: 7.500 × 40% = 3.000 de lei.
- Dacă nu ai alte credite, întregul exemplu de 3.000 de lei ar putea fi raportat la noua rată.
- Dar dacă plătești deja o rată de 1.000 de lei, situația este diferită: 3.000 – 1.000 = 2.000 de lei
Prin urmare, nu este suficient să compari salariul doar cu rata noului împrumut. Trebuie să privești obligațiile financiare împreună. Creditorul va realiza propria analiză și va aplica regulile și criteriile aferente produsului solicitat.
Perioada creditului poate schimba mult rata lunară
Aceeași sumă împrumutată pe perioade diferite nu generează aceeași rată. În general, o perioadă mai lungă poate reduce valoarea plății lunare, dar înseamnă și că vei rambursa creditul pentru mai mult timp. De aceea, nu este suficient să cauți perioada care produce cea mai mică rată.
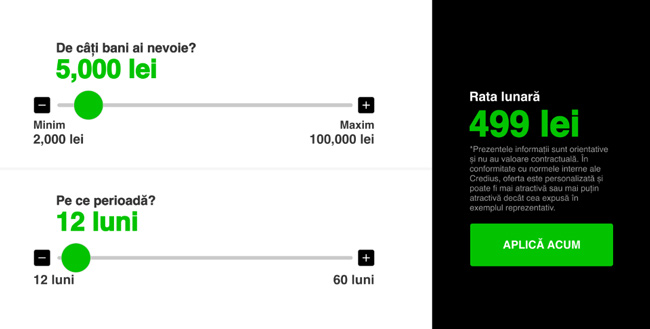
Un simulator de credit te ajută să compari scenarii diferite de sumă și perioadă. Rezultatul rămâne orientativ, iar oferta efectivă poate diferi în funcție de situația solicitantului. Credius precizează în prezent că simulatorul are caracter orientativ.
Compară nu doar rata, ci și DAE, costul total și durata rambursării.
Dar 10.000 de euro înseamnă că trebuie să iei creditul în euro?
Nu neapărat. Expresia „credit de 10.000 de euro” poate descrie pur și simplu valoarea de care ai nevoie.
Dacă veniturile tale sunt în lei și analizezi un credit acordat în lei, calculele trebuie făcute pentru suma efectiv solicitată în lei și condițiile acelui produs, nu pornind de la ideea că împrumutul trebuie contractat în euro.
De exemplu, Credius afișează în prezent pentru creditul de nevoi personale sume cuprinse între 1850 și 100.000 de lei și perioade de rambursare între 12 și 60 de luni. Oferta este personalizată, iar informațiile prezentate pe site au caracter orientativ.
Așadar, dacă te interesează echivalentul a aproximativ 10.000 de euro, trebuie să verifici suma în lei de care ai efectiv nevoie și condițiile disponibile în momentul solicitării.
Salariul este important, dar nu este singurul lucru analizat
Un venit suficient pentru calculul matematic nu echivalează automat cu aprobarea cererii.
În funcție de creditor și de produs, analiza poate lua în considerare venitul și stabilitatea acestuia, obligațiile existente, istoricul de creditare și alte criterii prevăzute de procesul de evaluare.
De aceea, întrebarea utilă nu este doar „am salariul necesar?”, ci și:
- cât ar fi rata pentru suma și perioada alese;
- ce alte obligații lunare am;
- cât din venit mi-ar rămâne după plata tuturor ratelor;
- care este DAE și cât voi rambursa în total;
- dacă pot susține rata și într-o lună în care apar cheltuieli neprevăzute.
Mai ales pentru o sumă importantă, faptul că te încadrezi într-un calcul nu înseamnă automat că rata este și confortabilă pentru bugetul tău.
10.000 euro sau mai mult? Principiul de calcul rămâne același
Pe măsură ce suma solicitată crește, rata și venitul necesar pot crește la rândul lor, în funcție de perioada și costurile creditului.
Dacă vrei să vezi cum funcționează aceeași logică pentru o valoare mai mare, poți consulta și exemplul nostru despre credit de 40.000 lei.
Indiferent de sumă, evită să pornești de la un salariu găsit într-un exemplu online și să presupui că acela este pragul de aprobare. Mai întâi estimezi rata produsului concret, apoi o raportezi la venitul și obligațiile tale.
Concluzie
Nu există un salariu unic valabil pentru orice credit de 10.000 euro. Dacă vrei o estimare realistă, pornește de la suma efectivă în lei, perioada de rambursare și costurile produsului pentru a afla rata estimată. Apoi adaugă obligațiile pe care le ai deja și raportează totalul la venitul tău net.
În felul acesta afli mai mult decât dacă ai căuta pur și simplu un prag salarial: vezi ce impact ar avea creditul asupra propriului buget și dacă rata pe care o iei în calcul poate fi susținută pe întreaga perioadă de rambursare.
Întrebări frecvente
Pot obține un credit 10000 euro dacă am deja alte rate?
Existența altor credite nu exclude automat o nouă finanțare. Ratele și celelalte obligații relevante vor conta însă în evaluarea gradului de îndatorare și a capacității de rambursare.
Gradul de îndatorare de 40% garantează aprobarea?
Nu. Limita nu reprezintă o garanție de aprobare. Creditorul realizează propria analiză și aplică criteriile aferente produsului solicitat.
O perioadă mai lungă înseamnă că am nevoie de un salariu mai mic?
O perioadă mai lungă poate conduce la o rată lunară mai mică, în funcție de condițiile creditului. Trebuie însă analizat și costul total al împrumutului, nu doar valoarea ratei.
Pot folosi un simulator pentru a afla dacă mă încadrez?
Un simulator te poate ajuta să estimezi rata pentru diferite sume și perioade, dar rezultatul nu reprezintă o ofertă sau o garanție de aprobare.