40.000 de lei înseamnă o sumă suficient de mare încât întrebarea „ce salariu trebuie să am?” să pară că ar trebui să aibă un răspuns simplu. De exemplu: câștigi 7.000 de lei, te încadrezi; câștigi 5.000 de lei, nu te încadrezi. În realitate, analiza unui credit nu funcționează astfel.
Pentru un credit de 40.000 lei, venitul este doar una dintre variabile. Contează valoarea ratei rezultate, perioada de rambursare, dobânda, moneda creditului, obligațiile financiare pe care le ai deja și regulile aplicate de instituția care acordă împrumutul.
O precizare importantă: instituțiile financiare stabilesc limite minime și maxime pentru sumele pe care le acordă, în funcție de tipul creditului. Dacă ai nevoie de un credit de 40.000 de lei, primul pas este să verifici dacă suma se încadrează în oferta instituției financiare respective.
De ce nu există un singur salariu pentru un credit de 40.000 lei?
Pentru că instituția financiară nu analizează venitul izolat. Ceea ce contează este relația dintre venituri și obligațiile financiare pe care trebuie să le susții lunar.
Să presupunem că două persoane au același salariu. Prima nu are alte credite, în timp ce a doua plătește deja un credit pentru bunuri și utilizează alte produse de creditare. Chiar dacă venitul lunar este identic, situația lor financiară este diferită.
În plus, rata unui împrumut depinde de caracteristicile creditului. Aceeași sumă împrumutată pe perioade diferite poate conduce la rate lunare diferite, iar costurile produsului influențează la rândul lor calculul.
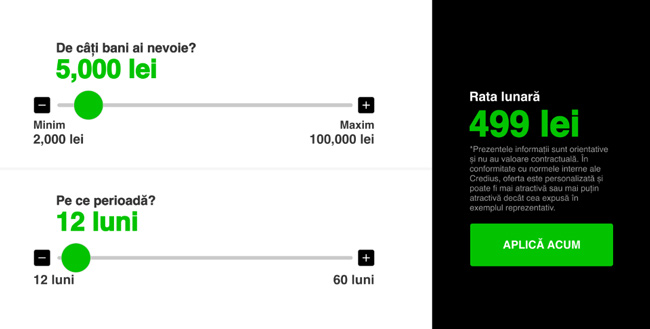
De aceea, un calculator de credit în funcție de salariu te poate ajuta să construiești un scenariu orientativ. Nu poate, însă, transforma salariul într-o garanție că vei primi o anumită sumă.
Gradul de îndatorare face legătura dintre salariu și valoarea creditului
Unul dintre conceptele pe care trebuie să le înțelegi atunci când încerci să estimezi cât poți împrumuta este gradul de îndatorare.
Pe scurt, acesta arată cât din venitul eligibil este alocat obligațiilor lunare aferente creditelor. BNR arată că, din ianuarie 2019, a fost introdusă o limită de 40% pentru gradul de îndatorare aferent creditelor nou acordate populației, cu anumite excepții prevăzute de cadrul aplicabil.
Un exemplu simplificat ajută mai mult decât o definiție. Dacă o persoană are un venit eligibil de 8.000 de lei și nu are alte obligații financiare, 40% înseamnă 3.200 de lei. Asta nu înseamnă că persoana va primi automat un credit cu o rată de 3.200 de lei. Este doar o ilustrare matematică a modului în care funcționează procentul.
Dacă aceeași persoană plătește deja lunar 1.000 de lei pentru alte obligații luate în calcul, spațiul disponibil pentru o nouă rată se modifică.
Atunci cum poți estima ce salariu ar fi necesar?
Ordinea corectă a calculului este, de fapt, inversă față de întrebarea din titlu.
Mai întâi trebuie estimată rata pentru suma și perioada dorite. Abia apoi poți raporta acea rată la venitul disponibil și la celelalte obligații financiare.
Să luăm un exemplu pur orientativ: dacă un anumit credit ar avea o rată lunară de 3.000 de lei, raportarea matematică la pragul de 40% ar conduce la un venit de 7.500 de lei, în ipoteza simplificată în care nu există alte obligații luate în calcul. Dacă rata ar fi 4.000 de lei, aceeași operațiune ar conduce la 10.000 de lei.
Aceste valori nu reprezintă salarii minime pentru obținerea unui credit de 40.000 de lei și nici o estimare de eligibilitate. Rata reală depinde de oferta concretă, iar analiza poate lua în calcul mai multe informații despre situația solicitantului.
Ce mai contează în afară de salariu?
Venitul este important, dar întrebarea „cât câștigi?” nu descrie singură capacitatea de rambursare.
În analiza unei solicitări pot conta, în funcție de produs și de regulile creditorului:
- obligațiile financiare existente, deoarece ratele pe care le plătești deja influențează gradul de îndatorare;
- tipul și stabilitatea venitului, nu doar suma încasată într-o anumită lună;
- perioada creditului, care influențează valoarea ratei;
- costurile creditului, care trebuie analizate împreună cu suma împrumutată;
- istoricul de credit și comportamentul de plată, acolo unde acestea fac parte din analiza creditorului;
- informațiile rezultate din evaluarea cererii, conform criteriilor instituției financiare.
Tocmai de aceea, două persoane cu același venit pot primi rezultate diferite în urma unei solicitări.
Un venit mai mare nu înseamnă că trebuie să alegi suma maximă disponibilă
Eligibilitatea și confortul financiar sunt două lucruri diferite.
Chiar dacă analiza unei instituții financiare ar permite o anumită rată, merită să te întrebi cât ai vrea tu să aloci lunar unui credit. Bugetul trebuie să rămână funcțional și după plata ratei: facturile, mâncarea, transportul, economiile și cheltuielile neprevăzute nu dispar odată cu semnarea contractului.
Datele BNR din 2026 arată că gradul median de îndatorare la acordarea creditelor noi s-a menținut în jurul valorilor de 34-36%, sub plafonul general de 40%. Diferența este relevantă pentru bugetul personal: limita maximă nu trebuie privită automat ca o țintă. Cu cât rata ocupă o parte mai mare din venit, cu atât rămâne mai puțin spațiu pentru cheltuieli neprevăzute, economii sau eventuale variații ale veniturilor.
O rată sustenabilă este una pe care o poți integra în cheltuielile lunare fără să construiești bugetul presupunând că nimic neprevăzut nu se va întâmpla în următorii ani.
Pentru ce planuri ai nevoie, de fapt, de bani?
Uneori, întrebarea despre un credit de 40.000 lei pornește de la o sumă aleasă înainte ca proiectul să fie calculat în detaliu.
Dacă te gândești la renovarea locuinței, de exemplu, începe cu un deviz realist. Pentru studii, separă taxele de școlarizare de costurile recurente. Pentru o cheltuială medicală, stabilește ce trebuie achitat imediat și ce poate fi planificat ulterior.
În același mod, dacă explorezi idei de afaceri cu 5000 de euro, este important să separi această nevoie de un credit destinat cheltuielilor personale. Un proiect antreprenorial presupune propriul buget, propriile riscuri și soluții de finanțare potrivite scopului respectiv.
Suma de care ai nevoie ar trebui să rezulte din plan, nu invers.
Concluzie
Nu există un salariu universal care să-ți garanteze obținerea unui credit de 40.000 lei. Venitul trebuie analizat împreună cu rata rezultată, obligațiile financiare existente, perioada creditului și criteriile instituției care face evaluarea.
La fel de important este să verifici dacă instituția oferă efectiv suma pe care o cauți. Înainte de orice solicitare, pornește de la planul pe care vrei să îl finanțezi, stabilește suma realistă de care ai nevoie și simulează rata. Astfel, întrebarea nu mai este doar „ce salariu îmi trebuie?”, ci și „ce rată se potrivește, în mod realist, bugetului meu?”.
FAQ
Pot obține de la Credius un credit de 40.000 de lei?
Nu în limita produsului de nevoi personale afișată în prezent. Credius indică o sumă maximă de 100.000 de lei pentru acest produs.
Există un salariu minim care garantează obținerea unui credit?
Nu. Un anumit salariu nu garantează aprobarea. Instituția financiară analizează cererea și capacitatea de rambursare conform criteriilor aplicabile.
Dacă am salariu mare, pot împrumuta automat suma maximă?
Nu. Venitul este doar una dintre componentele analizei. Contează și obligațiile financiare existente și celelalte elemente evaluate de creditor.
Cum mă ajută un calculator de credit?
Îți permite să estimezi rata pentru diferite combinații între sumă și perioadă. Simularea este utilă pentru planificarea bugetului, dar nu reprezintă o aprobare sau o ofertă contractuală.
Contează dacă am deja alte rate?
Da. Obligațiile existente sunt relevante pentru gradul de îndatorare și pentru suma pe care o poți aloca unei noi rate.