Renovarea nu înseamnă întotdeauna transformarea completă a unei locuințe. Uneori ai nevoie să refaci baia, să schimbi instalația electrică sau să pregătești camera copilului. Alteori, proiectul este mai amplu și presupune lucrări în mai multe încăperi.
Dacă economiile disponibile nu acoperă costurile, un credit pentru renovare poate fi una dintre opțiunile pe care să le analizezi. În funcție de proiect, un credit de nevoi personale îți poate oferi flexibilitatea de a acoperi diferite cheltuieli, de la materiale și manoperă până la elementele necesare finalizării lucrărilor.
Credit pentru renovare: ce este și pentru ce îl poți folosi?
Un credit pentru renovare este, în esență, o soluție de finanțare pe care o poți folosi pentru lucrări sau îmbunătățiri aduse locuinței. Nu trebuie să fie vorba neapărat despre o renovare completă. Suma necesară depinde de amploarea proiectului și de partea pe care o poți acoperi deja din economii.
De exemplu, poți avea nevoie de bani pentru:
- refacerea instalației electrice sau sanitare;
- renovarea bucătăriei ori a băii;
- înlocuirea pardoselii sau a finisajelor;
- îmbunătățirea izolației;
- schimbarea sistemului de iluminat;
- renovarea unei singure încăperi;
- pregătirea unei camere pentru copil;
- repararea unor elemente deteriorate ale locuinței.
Înainte de a solicita un credit, estimează separat costurile pentru materiale, manoperă și eventualele cheltuieli neprevăzute. Astfel, reduci riscul de a împrumuta mai mult decât ai nevoie.
Renovare sau reamenajare? Diferența contează pentru buget
Renovarea și reamenajarea pot face parte din același proiect, dar nu presupun neapărat aceleași costuri.
- O renovare implică, de regulă, intervenții asupra unor elemente existente: refacerea instalațiilor, schimbarea finisajelor, repararea pereților, înlocuirea pardoselii sau alte lucrări necesare pentru îmbunătățirea spațiului.
- O reamenajare poate avea un caracter predominant estetic sau funcțional: schimbi mobilierul, corpurile de iluminat, modul în care este organizată camera sau anumite elemente decorative.
Diferența te ajută să stabilești prioritățile. Dacă instalația electrică trebuie schimbată, aceasta poate avea prioritate în fața unui mobilier nou. Un buget personal bine organizat te ajută să vezi ce parte a proiectului poți finanța din economii și pentru ce sumă ai avea nevoie de un credit.
Poți lua un credit pentru renovare chiar dacă nu renovezi toată casa
Costurile pot deveni importante chiar și atunci când proiectul este limitat la o singură zonă a locuinței. De aceea, înainte să te gândești la o renovare integrală, merită să stabilești exact ce problemă vrei să rezolvi.
Poate fi vorba despre camera copilului, unde ai nevoie de mobilier, corpuri de iluminat și finisaje potrivite noilor nevoi. În baie, înlocuirea instalațiilor poate atrage după sine refacerea gresiei și a faianței. În bucătărie, o simplă schimbare a mobilierului poate presupune și intervenții asupra prizelor, instalației de apă sau iluminatului.
Chiar și modernizarea sistemului de iluminat în mai multe camere poate deveni un proiect în sine dacă presupune corpuri noi, modificări ale instalației și manoperă.
În astfel de situații, un împrumut rapid online poate fi analizat ca modalitate de acoperire a diferenței dintre economiile disponibile și costul proiectului. Rapiditatea procesului de solicitare nu înseamnă însă aprobare automată, iar suma acordată depinde de analiza cererii.
Cum stabilești suma potrivită pentru un credit pentru renovare?
Primul pas este să transformi ideea de renovare într-o listă concretă de cheltuieli. Poți solicita estimări pentru lucrări și materiale, apoi să adaugi o rezervă pentru costurile care pot apărea pe parcurs.
De exemplu, dacă renovezi baia, bugetul nu ar trebui să includă doar obiectele sanitare și finisajele. Pot apărea costuri pentru demontare, transport, manoperă sau remedierea unor probleme descoperite după începerea lucrărilor.
După ce ai o estimare realistă:
- scade economiile pe care vrei să le folosești pentru proiect;
- stabilește suma care mai trebuie finanțată;
- estimează rata pe care o poți susține lunar;
- analizează mai multe perioade de rambursare;
- verifică DAE și suma totală de plată.
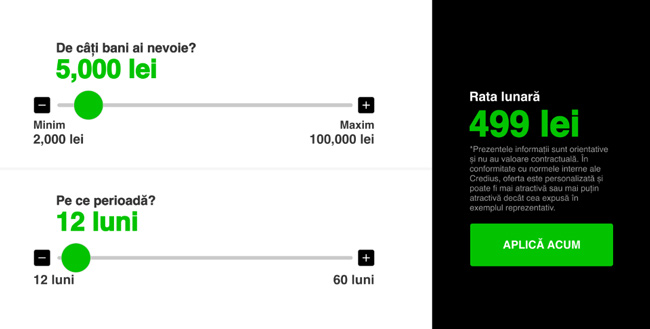
Este util să știi și cum se folosește un calculator de credit, deoarece poți vedea orientativ cum se modifică rata în funcție de suma solicitată și perioada aleasă.
Cum obții un credit pentru renovare?
În cazul Credius, procesul de solicitare este digital. Completezi informațiile necesare, parcurgi etapa de identificare, iar datele relevante pentru analiza solicitării pot fi verificate digital.
Cererea este apoi analizată, iar aprobarea, suma și condițiile efective depind de situația solicitantului și de criteriile aplicabile. Dacă solicitarea este aprobată, contractul poate fi parcurs și semnat digital.
Înainte de semnare, verifică în special rata lunară, perioada de rambursare, dobânda, DAE și suma totală pe care urmează să o plătești. Viteza procesului este utilă, dar nu ar trebui să înlocuiască analiza costurilor.
Cum gestionezi creditul după începerea lucrărilor?
Renovările au tendința de a genera cheltuieli suplimentare pe parcurs. Odată ce ai stabilit bugetul, urmărește separat costurile proiectului și încearcă să păstrezi rezerva pentru situațiile cu adevărat neprevăzute.
Poți împărți proiectul pe etape și prioritiza lucrările necesare înaintea celor pur estetice. Dacă bugetul începe să fie depășit, reevaluează lucrările rămase în loc să extinzi automat suma cheltuită.
În același timp, rata creditului devine o cheltuială lunară recurentă. Include-o în buget alături de utilități, alimente și celelalte obligații, astfel încât renovarea să nu creeze ulterior un dezechilibru financiar.
Nu uita, un credit pentru renovare începe cu un plan realist!
Fie că vrei să refaci o singură cameră, să schimbi instalațiile sau să modernizezi mai multe zone ale casei, un credit pentru renovare trebuie raportat la costul real al proiectului și la capacitatea ta de rambursare.
Nu porni de la întrebarea „cât pot împrumuta?”, ci de la „cât mă costă lucrările și cât îmi lipsește?”. Cu un buget bine stabilit, o listă clară de priorități și o analiză atentă a costurilor creditului, poți lua o decizie mai bine adaptată proiectului și situației tale financiare.